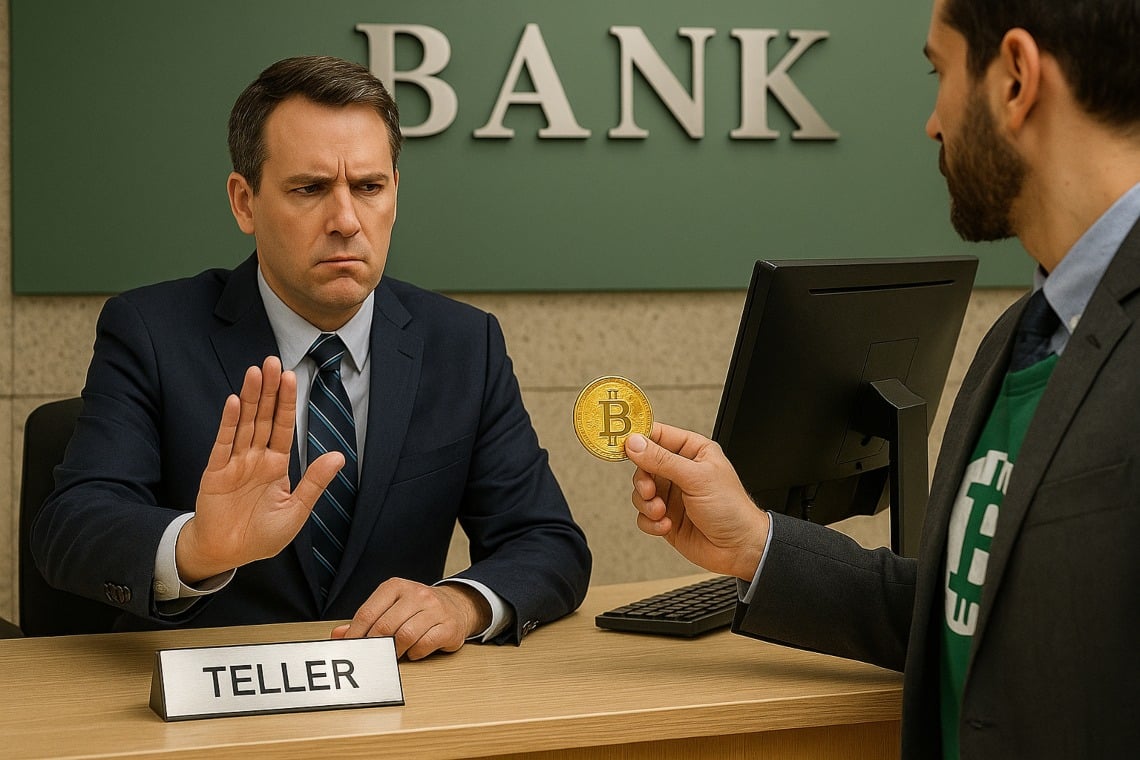
أعرب 80% من البنوك التي استطلعت آراؤها من قبل Nacha Payments Innovation Alliance عن استعدادها لرفض العملاء المتورطين في معالجة العملات المشفرة. تظهر هذه النسبة من التحليل الذي أُجري على 63 محترفًا في قطاع المدفوعات المصرفية في إطار الدراسة “Diving into the Fundamentals of Cryptocurrency as a Form of Digital Payment“. يؤكد ذلك على انتشار عدم الثقة في العملات الرقمية، ويرجع ذلك بشكل خاص إلى فهم محدود للجوانب التقنية والاقتصادية والتنظيمية المرتبطة بهذا القطاع.
على الرغم من التردد في فتح علاقات مع الشركات أو الأفراد النشطين في مجال العملات الرقمية، فإن ما يقرب من 90% من المستطلعين يعترفون بأن منظماتهم متورطة، إلى حد ما، مع العملات المشفرة أو العملات الرقمية ذات الدائرة المغلقة. ومع ذلك، فإن الطريقة التي يتم بها اكتشاف هذه الأنشطة ومراقبتها تظل بدائية وغالبًا ما تعتمد على إجراءات يدوية.
المحتويات
لماذا تخشى البنوك العملات المشفرة؟ تحقيق Nacha
الموقف السلبي بشكل عام ينبع من التصور بأن عملية معالجة المدفوعات بالعملات المشفرة معقدة ومليئة بالمخاطر. كما أشار جيمس مايمون، خبير في Citizens Financial Group، فإن إدارة المعاملات المشفرة تتطلب فهماً أوسع مقارنة بالعمليات التقليدية، خاصة فيما يتعلق بتحويل العملة الرقمية إلى العملة الورقية (النقد التقليدي)، بالإضافة إلى إدارة اللوائح الحالية.
بالإضافة إلى ذلك، الجزء التشريعي له تأثير كبير على حذر المؤسسات المصرفية. تمثل اللوائح الناشئة مثل FIT 21 Act، وStablecoin Act، وRFIA مواضيع لا تزال في تطور، والتي يجب على البنوك مراقبتها بعناية للامتثال دون التعرض لمخاطر مفرطة.
الشفافية مقابل عدم الكشف عن الهوية: الغموض في تقنية البلوكشين
مارك ديكسون من Nacha يبرز كيف أن المعاملات blockchain تتمتع بطبيعة متناقضة ظاهريًا: فمن ناحية، تضمن للمستخدمين نوعًا من عدم الكشف عن الهوية، ومن ناحية أخرى، فهي شفافة للغاية، حيث يتم تسجيل جميع العمليات على سجل مشترك ومتاح للجمهور. يمكن أن تكون هذه الشفافية مفيدة في منع الاحتيال، ولكن في الوقت نفسه، تغذي عدم اليقين بشأن الخصوصية وإدارة البيانات الشخصية.
تساهم هذه الثنائية في حيرة البنوك والتردد الناتج في استقبال العملاء النشطين في قطاع العملات المشفرة، خاصة في غياب الأدوات الموحدة للتعرف والتحكم.
التعليم كمفتاح لتحسين تبني العملات المشفرة
نقطة واحدة برزت بالتأكيد من التحقيق هي الحاجة إلى تدريب أكثر تعمقًا واستهدافًا لمشغلي المؤسسات المالية. تشير Sharon Hallmark من Epcor إلى أن السؤال حول قبول العملاء crypto قد أبرز فجوة تعليمية، مع تقييم متوسط الفهم للقطاع بمقدار 5 من 10 فقط.
تؤدي هذه الفجوة التعليمية إلى إبطاء انتشار العملات المشفرة داخل النظام المصرفي التقليدي. ونتيجة لذلك، يشير الخبراء إلى أن الاستثمار في الموارد التعليمية التي تساعد المهنيين على إدارة العلاقة مع هذا الأصل الرقمي الجديد بشكل أكثر فعالية هو أمر ذو أولوية.
الشمول المالي وحدود العملات المشفرة في النظام المصرفي
يتم الاعتراف بإمكانية العملات المشفرة كأداة للاحتواء المالي ولكن في الوقت نفسه، يتم تسليط الضوء على الصعوبات المرتبطة بها. صرح ميموني أن blockchain والعملات المشفرة يمكن أن تسمح للأفراد والشركات بالعمل حتى بدون الدعم المباشر من نظام مصرفي تقليدي. ومع ذلك، يظل هذا هدفًا صعب المنال خاصة بسبب الحواجز التنظيمية والتكنولوجية والتبني.
يمثل نقص الحمايات المناسبة للمستهلكين عقبة إضافية: على وجه الخصوص، فإن فقدان مفاتيح الوصول إلى المحافظ الرقمية ينطوي على مخاطر لا رجعة فيها للمستخدمين، وهو ظاهرة تثبط وصول عملاء جدد وتحافظ على ارتفاع عدم الثقة لدى البنوك.
التحديات التنظيمية وتجربة المستخدم: نقاط حرجة للمستقبل
لا يزال المشهد التنظيمي المرتبط بالعملات الرقمية غير مستقر. لم تكتمل بعد قوانين مثل FIT 21 Act أو Stablecoin Act أو تُطبق بشكل موحد، مما يخلق مناخًا من عدم اليقين بين المشغلين الماليين. لذلك تفضل البنوك الحفاظ على نهج محافظ لتجنب التعرض للمسائل القانونية.
بالإضافة إلى ذلك، فإن تجربة المستخدم لمنصات العملات الرقمية تحتاج إلى تحسينات لتصبح أكثر سهولة وأمانًا. تحسين تجربة المستخدم لن يعزز فقط الشمولية بل أيضًا الثقة في النظام من قبل العملاء والمؤسسات. بدون هذه الخطوات إلى الأمام، تظل نمو القطاع محدودًا.
نحو مستقبل أفضل لعلاقة البنوك-العملات المشفرة
في النهاية، تُظهر دراسة Nacha كيف أن رفض 80% من البنوك للعملاء الذين يتعاملون بالعملات المشفرة ينبع من مزيج من قلة المعرفة، المخاطر القانونية، ونقص الأدوات المناسبة لإدارة هذه الأنشطة. ومع ذلك، فإن المشاركة غير المباشرة للنظام المصرفي مع العملات المشفرة تصل إلى نسب عالية جدًا، مما يدل على أن التحول قد بدأ ولكنه يحتاج إلى تسريع بطريقة واعية.
لتحسين هذا السيناريو، من الضروري تعزيز تدريب المشغلين، وتطوير تقنيات أكثر فعالية لمراقبة وتحديد الأنشطة crypto، وتوطيد إطار تنظيمي واضح ومستقر. فقط بهذه الطريقة يمكن للعملات المشفرة أن تندمج فعليًا في النسيج المالي التقليدي، مما يوفر فوائد لكل من المؤسسات والعملاء.
يجب على من يعمل في القطاع المالي ومن يستخدم العملات الرقمية متابعة هذه التطورات بعناية لاغتنام الفرص الناشئة والاستعداد لمواجهة التحديات المستقبلية بكفاءة.