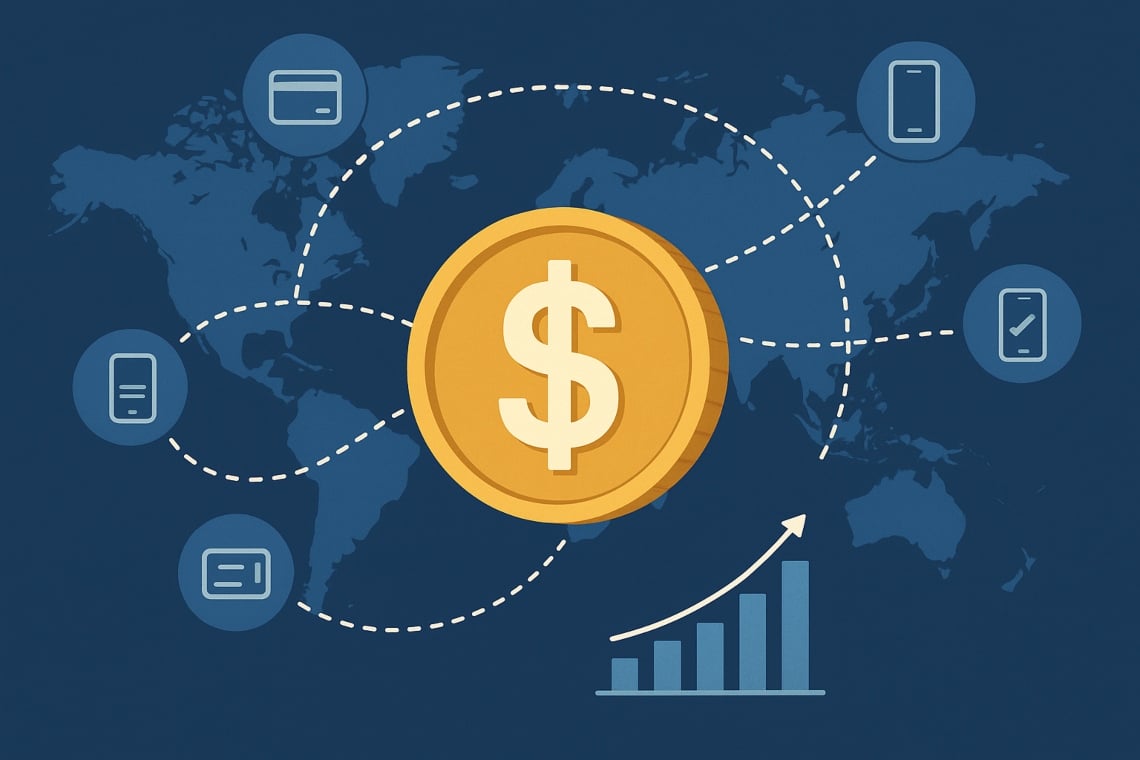
تشير البيانات الحديثة إلى أنه، في الأشهر الـ 12 الماضية، بدأت أكثر من 5 تريليون دولار من المعاملات “العضوية” في العملات المستقرة في تغيير التكاليف والسرعة والبنية التحتية للمدفوعات العالمية.
استنادًا إلى تحليلات Google Cloud ومجموعات البيانات على السلسلة مثل Artemis، يمكن أن يصل التدفق الإجمالي – بما في ذلك القابلية للتحويل والتحكيم – إلى 30 تريليون دولار.
تتوافق هذه التقديرات مع الملاحظات المنشورة من قبل المؤسسات الدولية والدراسات حول أسعار التحويلات، والتي تساعد في وضع السياق للتأثير المالي الكلي BIS – التقرير السنوي 2023 ومع البيانات حول تكلفة التحويلات التي جمعتها World Bank – أسعار التحويلات العالمية.
وفقًا للبيانات التي جمعها محللو القطاع والتقارير على السلسلة التي تم التحقق منها، يتركز الجزء من الحجم “العضوي” في ممرات محددة (جنوب شرق آسيا، أمريكا اللاتينية، غرب أفريقيا).
في مشروعين تجريبيين أوروبيين تم متابعتهما في عام 2024، انخفضت أوقات التسوية المتوسطة إلى أقل من 5 دقائق ونتج عن التكاليف الإجمالية انخفاض يصل إلى 70% مقارنة بالقنوات التقليدية؛ البيانات والملاحظات محدثة حتى أغسطس 2025.
ملاحظة منهجية: يُقصد بـ “الحجم العضوي” التحويلات التي لا يمكن إرجاعها إلى دورات المراجحة/الجسر بين exchange أو العقود الذكية. التقديرات تتعلق بالـ 12 شهرًا الأخيرة. يجب القول إن القابلية للمقارنة بين مقدمي الخدمة يمكن أن تختلف.
المحتويات
مقياس الظاهرة: الأرقام الرئيسية والاتجاهات
- الدولرة على السلسلة: تمثل العروض من stablecoin المرتبطة بالدولار جزءًا مهمًا (حوالي 1%) من M2 الأمريكي، الذي يقدر بحوالي 20-22 تريليون دولار وفقًا لتقديرات السوق والمتتبعين العامين (مثل DeFiLlama). جانب مثير للاهتمام هو مرونة العرض في مراحل التقلب.
- التبني: ملايين المحافظ النشطة، مع نمو التدفقات عبر الحدود سواء في المناطق ذات الخدمات المصرفية المنخفضة أو بين التجار الرقميين. الاستخدام ليس متجانسًا، لكن الاتجاه يبدو مستقرًا. لمزيد من المعلومات حول تعريف stablecoin وحالات الاستخدام، انظر دليلنا الداخلي تعريف: Stablecoin.
- الكفاءة: تقليل أوقات التسوية من أيام/ساعات إلى دقائق/ثوانٍ وتقليل الرسوم بشكل كبير في ممرات محددة. في بعض الحالات، يكون التحسن النوعي بشكل خاص تشغيليًا.
نتيجة لذلك، تبرز العملات المستقرة كخيارات موثوقة للتحويلات، والمدفوعات العالمية B2B، والمعاملات في اقتصاد المبدعين وإدارة الخزانة الرقمية. يجب القول إن الاختراق الفعلي يعتمد على البنية التحتية المحلية والقواعد المطبقة.
كيف تُسرع العملات المستقرة المدفوعات عبر الحدود
تسمح العملات المستقرة بتحويلات مباشرة wallet‑to‑wallet على سجلات موزعة، مما يقلل من الحاجة إلى سلاسل طويلة من المراسلين المصرفيين ويقلل من الخطوات والوقت والتكاليف. ينتج عن ذلك نموذج أكثر بساطة، وغالبًا ما يكون أكثر قابلية للتنبؤ.
- Tokenizzazione della moneta di riferimento (ad es. USD) supportata da riserve segregate e regole di rimborso.
- نقل عبر سلاسل الكتل العامة أو المصرح بها، التي تضمن السرعة وإمكانية التتبع الفني.
- التسوية شبه الفورية، مع إمكانية البرمجة (على سبيل المثال في نماذج DvP أو المدفوعات المشروطة).
- التحويل إلى العملة المحلية عبر منصات on‑/off‑ramp المنظمة أو شبكات الوكلاء.
حالة استخدام سريعة: الحوالات
لننظر في إرسال 200 € من أوروبا إلى جنوب شرق آسيا:
- القنوات التقليدية: يبلغ متوسط التكلفة العالمية حوالي 6% وأوقات التحويل تتراوح بين 1-3 أيام، كما هو موضح من قبل World Bank – Remittance Prices Worldwide. يمكن أن تضاف تكاليف إضافية في بعض الممرات.
- Stablecoin: الرسوم على السلسلة عادة ما تكون أقل من $0,50 على الشبكات ذات الازدحام المنخفض، مع تسويات في غضون دقائق قليلة. يجب مراعاة، مع ذلك، أن التحويل إلى fiat وعمليات on‑/off‑ramp يمكن أن تضيف من 0,5% إلى 2,0% بناءً على الممر والسيولة المحلية.
في الممرات الأكثر تكلفة والأقل خدمة، يمكن أن يصبح التأثير على التكلفة الإجمالية وأوقات الوصول إلى النقدية ذا أهمية خاصة. في الواقع، يلاحظ الفرق بشكل خاص عندما تكون البدائل بطيئة أو مجزأة.
منظور تاريخي: من عصر الأوراق النقدية الخاصة إلى الرموز اليوم
على غرار الأوراق النقدية الخاصة في القرنين الثامن عشر والتاسع عشر، تجمع العملات المستقرة بين قابلية النقل ووعد القابلية للتحويل.
إذا كانت الثقة في الماضي تعتمد على السمعة والاحتياطيات للمصدرين، فإن التركيز اليوم ينتقل إلى شفافية الاحتياطيات، وضوابط الامتثال، ومرونة البنية التحتية للدفع. في هذا الانتقال، تعمل التكنولوجيا كعامل تمكين، لكن الثقة تظل محورية.
المخاطر والقواعد: النقطة في أوروبا مع MiCA
في الإطار التنظيمي الأوروبي، يتكامل التنظيم MiCA – الذي هو حالياً في طور التنفيذ – مع المعايير التقنية المقترحة من قبل EBA و ESMA، بهدف تحقيق التوازن بين الابتكار والاستقرار المالي.
يجب القول إن المسألة التنظيمية لا تزال في تطور. للحصول على جدول زمني محدث للتنفيذ، يرجى الاطلاع على صفحتنا الداخلية Timeline MiCA والوثائق الرسمية للسلطات المذكورة.
ما الذي يتغير مع MiCA (باختصار)
- تفويض المُصدرين وتحديد متطلبات الحوكمة.
- الاحتياطيات المنفصلة ومعايير الجودة والسيولة، مع التزام حقوق الاسترداد 1:1 لمستخدمي e‑money token (EMT).
- الشفافية معززة من خلال التقارير الدورية وتدقيق الاحتياطيات.
- الحدود والمراقبة المعززة للرموز التي تعتبر “هامة”.
- التوافق مع AML/CFT منسق مع Travel Rule del FATF.
ومع ذلك، لا يزال يتعين تحديد حماية العميل في حالة تعثر المُصدرين، والمعاملة الاحترازية للبنوك التي تعرض stablecoin، والتنسيق مع نظام المدفوعات الفورية الأوروبي. هذه جوانب ستؤثر على التبني.
البنية التحتية: من “السجل العالمي” إلى معايير التشغيل البيني
لتجاوز التجزئة بين البروتوكولات تظهر هياكل مشتركة ودفاتر حسابات قابلة للتشغيل المتبادل. أوضحت بنك التسويات الدولية مفهوم دفتر الحسابات الموحد، بينما يقترح القطاع الخاص حلولاً مثل Google Cloud Universal Ledger – اقتراح تقني ننتظر تأكيده.
الخصائص التي تم التحقق منها في منظور المؤسسة تشمل:
- واجهات برمجة التطبيقات الموحدة لعدة عملات وأصول، مع تكامل مع wallet والأنظمة الحالية.
- قابلية التوسع والبرمجة لحالات الاستخدام المعقدة مثل DvP، escrow والمدفوعات المشروطة.
- ضوابط الامتثال وaudit trail لتلبية الاحتياجات التنظيمية.
يمكن أن تُمكّن قابلية التشغيل البيني المستندة إلى المعايير، مثل ISO 20022، من إجراء المدفوعات 24/7 بعملات متعددة، مما يقلل الاعتماد على الجسور عالية المخاطر. في المستقبل، يُعتبر هذا عنصرًا أساسيًا للتوسع.
المزايا التشغيلية: التحويلات بين المحافظ وتقليل التكاليف
- السيولة الفورية والتسوية في الوقت الحقيقي.
- رسوم أقل، مما يجعل المدفوعات الصغيرة والحوالات تنافسية في العديد من الممرات.
- الأتمتة للتسويات عبر العقود الذكية وتقليل الأخطاء في التسوية.
باختصار، المدفوعات تنتقل من تدفقات موحدة وغامضة إلى عمليات settlement دقيقة، قابلة للبرمجة والتحقق. ليس انتقالًا فوريًا، ولكن الاتجاه يبدو واضحًا.
تأثيرات على النظام المصرفي: خطر التفكيك ووسائل الاستجابة
إذا تركزت الاحتياطيات لدى جهات إصدار العملات المستقرة والدوائر خارج النظام المصرفي، فقد يشهد النظام المالي تآكلًا في الودائع وضعفًا في القدرة الائتمانية. من بين التدابير المضادة المحتملة يُتوقع:
- استخدام حسابات منفصلة في البنوك أو البنوك المركزية لاحتياطيات المُصدرين.
- الدمج بين العملات المستقرة المنظمة، المدفوعات الفورية، ومن منظور مستقبلي، wCBDC للتسويات بالجملة.
- شراكة بين البنوك وfintech لتقديم خدمات on‑/off‑ramp متوافقة وحلول خزينة on‑chain.
النتيجة الأكثر احتمالاً هي التعايش بين الأنظمة المصرفية التقليدية والحلول الرقمية الجديدة، بدلاً من الاستبدال الكامل. في بعض الأسواق، النموذج الهجين مرئي بالفعل.
الأسواق ورأس المال: من التداول الإلكتروني إلى التسوية الذرية
التقارب بين tokenized assets وstablecoin يسمح بتحقيق نماذج PvP/DvP مع تسوية ذرية، مما يقلل من مخاطر الطرف المقابل ويحرر رأس المال.
تجارب أجرتها البنوك والجهات التنظيمية، كما هو موثق في مشاريع تجريبية مختلفة تم الإعلان عنها من قبل BIS، تشير إلى فروق أسعار أقل وزيادة في المشاركة السوقية بفضل أوقات تسوية أقصر وقلة الشكوك. ومع ذلك، لا تزال هناك تحديات تقنية تتعلق بقابلية التوسع.
كيفية التغلب على التجزئة التقنية
- التشغيل البيني من خلال معايير الرسائل وتجريد السلسلة، وهي أساسية لتنسيق السلاسل المتعددة.
- ضوابط AML الأصلية على مستوى البروتوكول وأدوات screening للأصول على السلسلة.
- الحوكمة المشتركة بين البنوك، المُصدرين والبنية التحتية للسوق، لضمان مرونة النظام.
أسئلة ساخنة للنقاش
- الودائع مقابل stablecoin: إلى أي مدى يمكن أن يؤدي اعتماد stablecoin إلى تآكل قاعدة الودائع المصرفية، خاصة في مراحل الضغط؟
- المنافسة: هل ستصبح EMT المنظمة المعيار للأعمال التجارية الدولية B2B أم ستبقى مجرد فئة محدودة للتجزئة؟
- التناغم: هل يمكن لـ MiCA، وقاعدة السفر والمعايير العالمية الأخرى أن تقضي فعليًا على الفجوة التنظيمية بين الولايات القضائية؟
المربع – ما الذي ينقص في البيانات
- تعريف غير موحد لـ “الحجم العضوي” بين مختلف مقدمي الخدمات.
- العد المزدوج المحتمل في التحويلات عبر bridging وداخل البورصة.
- On‑chain vs. off‑chain: numerosi regolamenti avvengono في أنظمة مغلقة ولا تكون مرئية بشكل علني.
- المحافظ النشطة: الأرقام قد تكون مبالغ فيها بسبب السكربتات التلقائية والعناوين المتعددة المرتبطة بمستخدم واحد.
- السيولة المحلية والتكاليف الفعلية للتحويل إلى العملات الناشئة، التي يمكن أن تختلف بشكل كبير من ممر إلى آخر.
اقتراحات الوسائط المتعددة لـ CMS
- الإنفوجرافيك: تمثيل بصري لتدفق $5T، مع تقسيم حسب blockchain، الاستخدام التجاري/B2B وأهم الممرات عبر الحدود.
- جدول: مقارنة بين on‑chain organico وحجم إجمالي bruto، مع ملاحظات منهجية ومصادر (Google Cloud, Artemis).
- الجدول الزمني لـ MiCA: المراحل الرئيسية للتنفيذ، مع روابط لصفحات محدثة لـ EBA و ESMA.
الخاتمة
تقوم stablecoin بإحداث ثورة في المدفوعات عبر الحدود، مما يقلل التكاليف في ممرات محددة ويقدم نماذج تسوية أكثر كفاءة.
سيعتمد المسار المستقبلي على ثلاثة عوامل أساسية: قواعد واضحة (مع MiCA في مرحلة التنفيذ والمعايير العالمية في تطور)، بنى تحتية قابلة للتشغيل المتبادل وقياسات شفافة للتدفقات.
الأشهر القادمة ستكون حاسمة لتحديد التوازن بين الدفع الابتكاري ومتطلبات الاستقرار المالي. في النهاية، ستحدث مصداقية المصدرين والتوافق التنظيمي الفرق. لمزيد من المعلومات ذات الصلة على موقعنا، انظر قسم Stablecoin والدليل العملي لخدمات التحويلات.