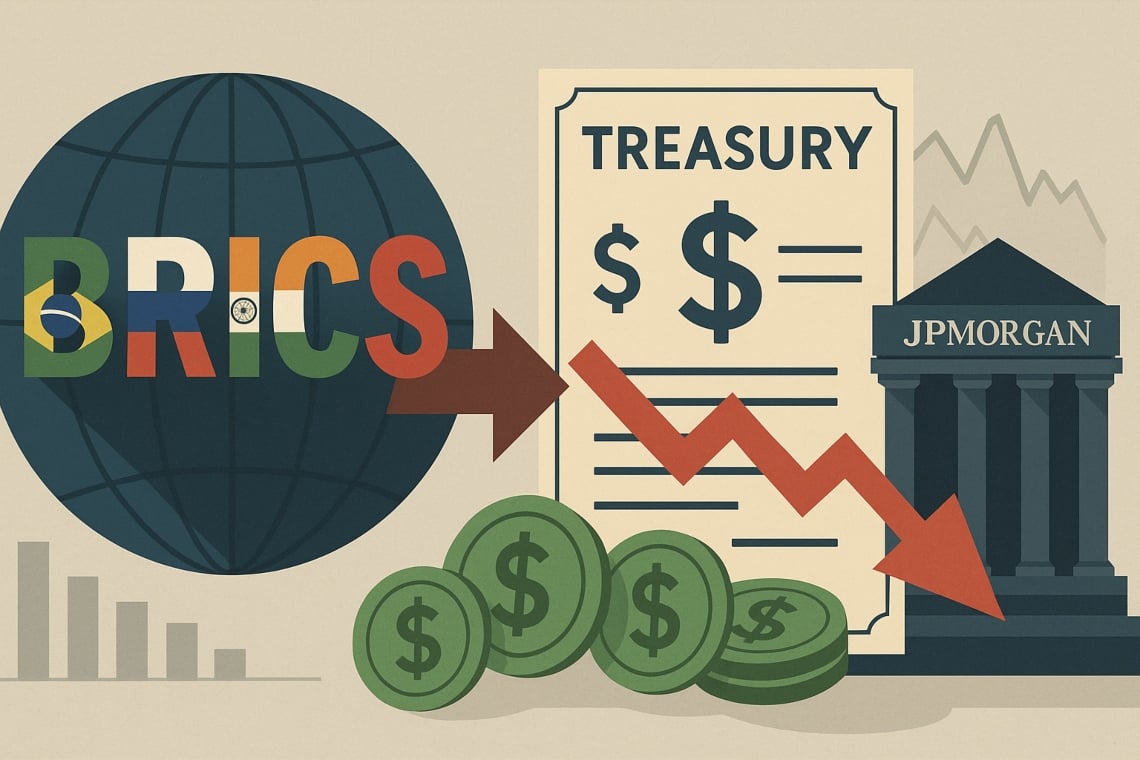
جي بي مورغان يحذر: التنويع المتزايد في العملات، الذي تغذيه أيضًا مبادرات دول البريكس، يقلل من الطلب الأجنبي على سندات الخزانة الأمريكية.
النتيجة، إذا استمرت هذه الاتجاه، قد تكون زيادة في تكلفة الدين وزيادة في التقلبات في سوق السندات.
وفقًا للبيانات التي جمعتها JPMorgan Global Research، انخفضت حصة الدين العام الأمريكي المحتفظ بها من قبل المستثمرين الأجانب نحو 30% بحلول النصف الأول من عام 2025، بينما يُظهر المقارنة مع البيانات الرسمية لـIMF COFER إعادة تشكيل تدريجية لحصة الدولار في الاحتياطيات العالمية.
في الاجتماعات مع مديري الثروات ومسؤولي البنوك المركزية الأوروبية والآسيوية، يلاحظ المحللون أن الجمع بين التراكم في العملات البديلة والتغييرات في سياسات الاحتياطي الرسمية يفسر جزءًا كبيرًا من انخفاض الطلب الأجنبي.
المحتويات
ما الذي تدعمه JPMorgan
وفقًا لتحليلات JPMorgan، فإن عملية التخلص من الدولرة تسير بشكل تدريجي ولكن ملموس.
تشير البنك إلى تراجع حصة الدولار سواء في الاحتياطيات النقدية العالمية أو في الالتزامات عبر الحدود – أي الديون بالعملة بين الدول المختلفة – مما يشير إلى تحول تدريجي نحو عملات أخرى.
التفاصيل والبيانات متاحة لدى JPMorgan Global Research و JPMorgan Private Bank. لفهم تأثير التنويع النقدي العالمي، اقرأ أيضًا تقريرنا عن التنويع النقدي والأسواق العالمية.
شرح “30%”: ما الذي يقيسه حقًا
يشير الرقم “30%” إلى نسبة الدين العام الأمريكي القابل للتداول الذي يحتفظ به المستثمرون الأجانب، وهي تقدير يعتقد JPMorgan أنه اليوم عند هذا المستوى.
في الماضي كانت النسبة أعلى؛ الاتجاه الحديث يظهر تقليصًا تدريجيًا، مصحوبًا بزيادة في التمويل الذاتي المحلي وزيادة في التنويع النقدي العالمي. يتم تقديم تفاصيل أكثر في تحليلات JPMorgan Global Research.
لماذا يهم بالنسبة للديون الأمريكية
إذا تباطأ الطلب الخارجي، فمن المحتمل أن يضطر الخزانة الأمريكية إلى تقديم عوائد أعلى لطرح السندات، مما ينقل التكلفة الأكبر للديون إلى الحسابات العامة.
في هذا السياق، يؤدي انخفاض توفر رأس المال الأجنبي إلى أعباء مالية أثقل وهوامش مالية أضيق، مع تأثيرات متسلسلة على الإنفاق والنمو الاقتصادي.
في سبتمبر 2025، استقر العائد على سندات الخزانة لمدة 10 سنوات حول 4%–4.5%، وهو مستوى يضخم تأثير أي زيادة محتملة في علاوة الأجل على المالية العامة وتكلفة الائتمان. لمزيد من التفاصيل حول أداء سندات الخزانة وتأثيرها، قم بزيارة قسم Treasury USA على موقعنا.
السياق المستقل: ماذا يقول صندوق النقد الدولي، بنك التسويات الدولية ووزارة الخزانة الأمريكية
- IMF (COFER): تظل حصة الدولار في الاحتياطيات الرسمية مهيمنة، رغم إظهارها تآكلًا طفيفًا على المدى الطويل. البيانات متاحة على IMF COFER.
- BIS: تشير الإحصاءات حول الأسواق عبر الحدود إلى تنويع متزايد في الالتزامات بالعملة. المصدر: Bank for International Settlements. اقرأ أيضًا مقالتنا عن دور BIS في الأسواق المالية العالمية.
- Tesoro USA (TIC/SOMA): تُظهر السلسلة حول الحائزين الأجانب أن الحصة الأجنبية من إجمالي الدين القابل للتداول في انخفاض في السنوات الأخيرة. البيانات: U.S. Treasury TIC.
تدعم هذه الأدلة المستقلة الصورة طويلة الأجل التي حددتها JPMorgan، بينما تعكس الديناميكيات الدورية المرتبطة بأسعار الفائدة، قوة الدولار والنمو العالمي.
تأثيرات على سوق السندات: قنوات النقل
- Premio على المدى أكثر ارتفاعًا: مع قلة الطلب “غير الحساس للسعر” من قبل المستثمرين الأجانب، يميل الـ term premium لسندات الخزانة إلى الارتفاع.
- ارتفاع العوائد لمدة 10-30 سنة: قد يزيد تكلفة رأس المال للشركات والأسر.
- تقلبات أكبر: التحركات السريعة في الأسعار يمكن أن تولد تأثيرات متتابعة على الأسهم والائتمان.
لمعرفة آخر التطورات في سوق السندات والآثار المحتملة على الأسر والشركات، قم بزيارة قسمنا أسواق السندات.
اليوان في المدفوعات: الأهمية الحقيقية والحدود
استخدام اليوان في المدفوعات الدولية في تزايد، خاصة في آسيا وعلى طول سلاسل الطاقة، مما يقلل من الحاجة إلى الدولار للمعاملات عبر الحدود وللاحتياطيات التشغيلية.
يجب القول إن هناك حدودًا هيكلية لا تزال قائمة: ضوابط على رأس المال، عمق سوق أقل وقابلية تحويل أضيق مقارنة بالدولار. وينتج عن ذلك عملية إزالة الدولرة بشكل تدريجي وغير خطي.
لمعرفة المزيد عن الدور المتزايد لليوان في التمويل العالمي، انظر إلى تقريرنا الخاص اليوان و إزالة الدولرة.
ليس فقط المخاطر: عوامل التخفيف
- الطلب المحلي المرن: يمكن لصناديق التقاعد والبنوك والمستثمرين في الولايات المتحدة استيعاب عرض أكبر بأسعار مناسبة.
- السياسة النقدية: التغييرات في QT/QE يمكن أن تؤثر على سيولة الخزانة وعلى علاوة الأجل.
- العمق وسيادة القانون: لا يزال السوق الأمريكي الأكثر سيولة وشفافية، مدعومًا ببنية تحتية قانونية تعزز ثقة المستثمرين.
سيناريوهات السوق في عام 2025
- الأساس: الطلب الخارجي يبقى مستقرًا أو ينخفض قليلاً؛ العوائد تقودها بشكل رئيسي التضخم والعرض الصافي للخزانة.
- سلبي: انخفاض حاد في التدفقات الأجنبية وارتفاع في العلاوة الزمنية يزيد من التقلبات على الآجال الطويلة.
- Benigno: النمو القوي وإزالة التضخم يسهلان الامتصاص المحلي، مما يحد من الضغط على الأسعار.
السياسات المناقشة: النمو، الكفاءة، الاستدامة
أصوات السوق، بما في ذلك شخصيات بارزة مثل جيمي ديمون، قد أكدت على ضرورة اتخاذ تدابير لتعزيز النمو والانضباط المالي لتخفيف الضغوط طويلة الأجل: حوافز للاستثمارات الإنتاجية، تقليل الهدر والاحتيال، وزيادة التركيز على رأس المال البشري.
جانب مثير للاهتمام هو أن هذه الخطوط التوجيهية لها قيمة مبدئية، وليست وصفة تشغيلية.
لمقارنة مع آراء السوق الأخرى ورؤى السياسات، انظر إلى مقالتنا جيمي ديمون حول الاستراتيجيات الاقتصادية.
المؤشرات التي يجب مراقبتها في الأشهر القادمة
- الاحتفاظ الأجنبي بالخزانة (TIC).
- عوائد 10 و30 سنة والعلاوة الزمنية.
- الاحتياطيات الرسمية بالدولار (IMF COFER) وتكوين العملات للتدفقات المبلغ عنها من قبل BIS.
المعجم الأساسي
- الاحتياطيات النقدية: الأصول بالعملة الأجنبية التي تحتفظ بها البنوك المركزية لتحقيق استقرار عملتها وإدارة الأزمات السيولة.
- الالتزامات عبر الحدود: الديون التي يتم التعاقد عليها بين أطراف من دول مختلفة، والمقومة بعملة محددة.
- Spillover: تأثيرات العدوى من قطاع سوق إلى قطاعات مالية أخرى.
الخاتمة
عملية إزالة الدولرة التي يقودها دول البريكس جارية، وعلى الرغم من أنها تدريجية، إلا أنها قد تؤثر في عام 2025 على الطلب الأجنبي على سندات الخزانة الأمريكية وتكاليف التمويل للولايات المتحدة.
تحليلات JPMorgan، المدعومة بالبيانات الرسمية من IMF COFER، و BIS و الخزانة الأمريكية، تشير إلى ضغوط محتملة متقطعة على العوائد.
يمكن تخفيف هذه الضغوط من خلال عمق السوق الأمريكي وقدرة المستثمرين المحليين على الامتصاص، على الرغم من أن المسار النهائي سيعتمد على النمو والتضخم والخيارات المستقبلية للسياسة الاقتصادية.