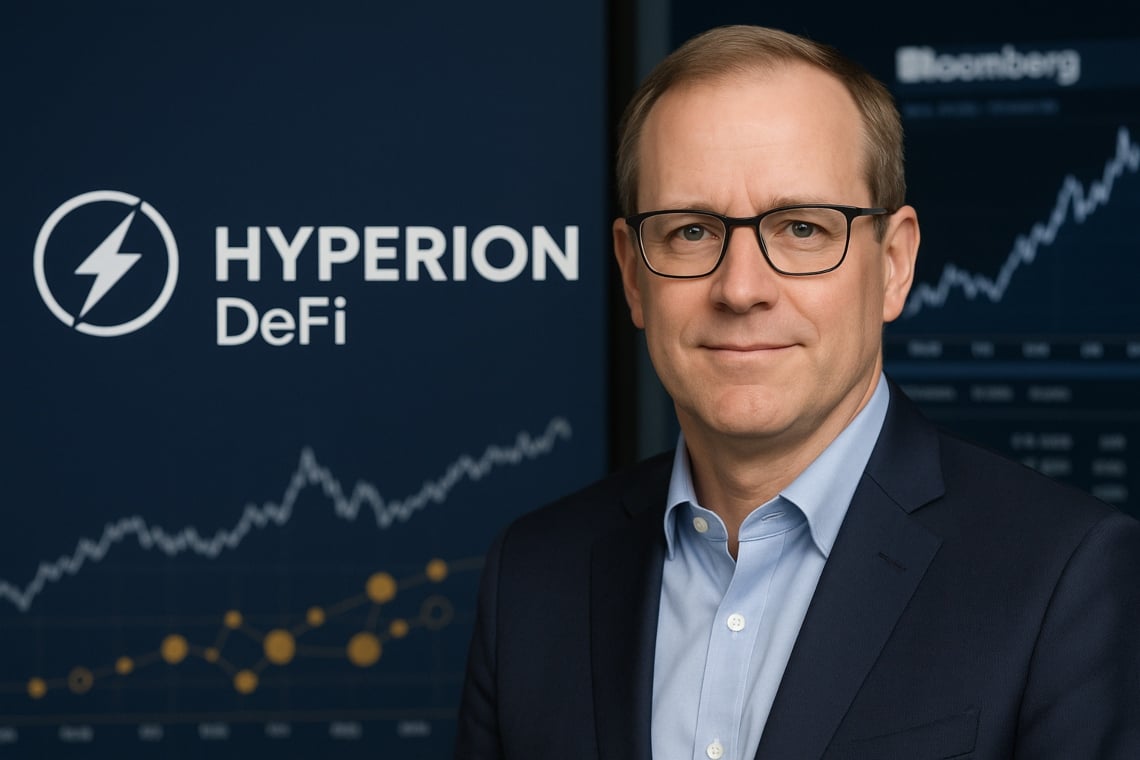
تسارع الشركات لإدخال الرموز في الميزانية يحقق قفزة نوعية. تقوم Hyperion DeFi بتعيين المسؤول السابق عن أسواق رأس المال في PayPal، ديفيد نوكس، كمدير مالي.
تم الإعلان عن التعيين في 29 سبتمبر 2025 من قبل بلومبرغ، مما يشير إلى مرحلة أكثر نضجًا للخزانة المشفرة للشركات، بما يتماشى مع تطور الوظيفة المالية في الشركات الأكثر تعرضًا للرقمنة.
وفقًا للبيانات التي جمعها فريق البحث لدينا ومن المحادثات مع المديرين الماليين للشركات التي تعتمد على الرقمية أولاً، في الفترة من 2023 إلى 2025، زادت الطلبات لمراجعة سياسات الخزانة ذات التعرض للعملات المشفرة بشكل واضح، مع تركيز متزايد على الحفظ، الحدود والضوابط.
يراقب المحللون في القطاع زيادة في الإجراءات الرسمية للعناية الواجبة والتقارير للمحافظ ومقدمي الخدمات.
في الشركات التي تعاونّا معها، تسارع اعتماد قواعد الحوكمة المنظمة الحوار مع المراجعين الخارجيين ومجلس الإدارة.
المحتويات
التسمية والسياق
وفقًا لتقرير من Bloomberg بقلم أولغا خريف، غادر نوكس شركة PayPal Holdings Inc. لقيادة الشؤون المالية لشركة Hyperion DeFi، وهي شركة تركز على إدارة الأصول الرقمية المحتفظ بها نقدًا.
يجب القول إن الشركة معروفة بتجميع الرموز – بما في ذلك الأصل الأصلي لمنصة Hyperliquid – ودمجها في ميزانيتها العمومية على أمل تقدير قيمتها بمرور الوقت.
تؤكد هذه الخطوة على اتجاه موجود بالفعل في الشركات، حيث تنتقل من تجارب متفرقة إلى حوكمة أكثر هيكلية، مع وجود شخصيات رفيعة المستوى مسؤولة عن إدارة المخاطر والمحاسبة والشفافية.
في هذا السياق، يشير انضمام مدير مالي (CFO) من أسواق رأس المال إلى عمليات ومسؤوليات أكثر ترميزاً.
لماذا يهم بالنسبة للميزانيات
تحول الخزانة المشفرة جزءًا من السيولة إلى token قد تكون مربحة ولكنها أكثر تقلبًا مقارنة بالنقد. ينتج عن ذلك تأثيرات على السيولة، وإدارة المخاطر، وإعداد التقارير، والعلاقات مع المراجعين والمنظمين.
وفقًا لـ لجنة تفسيرات IFRS، تُعامل العملات المشفرة عمومًا كأصول غير ملموسة (IAS 38)، باستثناء حالات خاصة – على سبيل المثال، عندما يتم الاحتفاظ بها كمخزون لمن يقوم بالتداول.
في سياق US GAAP، اعتبارًا من عام 2025 ستطبق العديد من الشركات المعيار الجديد لـ FASB ASU 2023‑08، الذي ينص على التقييم بالقيمة العادلة مع تسجيل التغيرات في حساب الأرباح والخسائر، مما يحسن الشفافية ولكنه أيضًا يجعل الأرباح أكثر حساسية لتقلبات السوق.
ومع ذلك، بالنسبة للمستثمرين، سيتطلب قراءة النتائج اهتمامًا أكبر بالمكون السوقي مقارنة بالتركيز فقط على الأعمال الأساسية.
التأثير التشغيلي: المخاطر، التدابير، الحوكمة
مع وصول Knox، يُتوقع تعزيز السياسات والعمليات والضوابط الداخلية. عملياً، يميل النظام التشغيلي إلى التقارب نحو المعايير المؤسسية، مع انضباط أكبر بشأن الحدود والمسؤوليات.
- الأهداف: الحفاظ على السيولة، توليد العائد وتمكين الاستخدامات التشغيلية (الضمانات، المدفوعات، الحوافز).
- المخاطر: تقلب الأسعار، سيولة الرموز، مخاطر الطرف المقابل، السيبرانية، الحفظ والمتعلقة بإطار تنظيمي متطور.
- التدابير: تحديد حدود التعرض للأصول وللمصدر، استراتيجيات التحوط على الآفاق الحرجة، فصل المحافظ، التدقيق على السلسلة وخطط الطوارئ من أجل التحويل إلى العملات الورقية.
الاتجاهات ومقارنات السوق
يتماشى حالة Hyperion مع اتجاه الخزائن التي تدمج العملات الرقمية بجانب الأصول التقليدية. في الواقع، تشمل الأمثلة المعروفة MicroStrategy، التي دمجت استراتيجيتها في Bitcoin في التوجه المؤسسي (الوثائق المؤسسية).
في الاتحاد الأوروبي، دخول لائحة MiCA حيز التنفيذ، والتي ستكون قابلة للتطبيق بالكامل اعتبارًا من عام 2024، يرفع المعايير لمقدمي الخدمات على الأصول الرقمية، مع تأثيرات غير مباشرة على الحفظ، والتبادلات، والشفافية للمستخدمين من الشركات.
في هذا السياق، يتم تقييم اختيارات الخزينة أيضًا في ضوء الامتثال التنظيمي. للتعمق في تنظيم MiCA الحالي والتحديات المرتبطة به، يمكن قراءة تحليلنا المفصل على MiCA Crypto Alliance.
كيفية إعداد خزينة العملات المشفرة
السياسة والحفظ: من المحيط إلى الضوابط
- التفويض الذي وافق عليه مجلس الإدارة: تحديد الأهداف، الأدوات المسموح بها، الآفاق الزمنية والحدود المتعلقة بالتقلبات والانخفاضات.
- الحفظ مع الفصل: تنفيذ حلول مؤسسية، multi‑sig، إجراءات إدارة المفاتيح واختبارات الاسترداد. انظر أيضًا دليلنا العملي حول الحفظ.
- عمليات التسوية: إدراج العناوين في القائمة البيضاء، ضوابط الأربعة عيون، تسجيل الحوادث والتدقيق الدوري.
المحاسبة والإفصاح: IFRS مقابل US GAAP
- IFRS: عادةً ما تُصنّف العملات المشفرة كأصول غير مادية (IAS 38) مع اختبارات انخفاض القيمة المحتملة؛ إذا كانت محتفظ بها للبيع، تُسجل كمخزون. يُطلب تقديم ملاحظة توضيحية تعرض المخاطر وطرق التقييم المستخدمة.
- US GAAP: المعيار ASU 2023‑08 يقدم التقييم بالقيمة العادلة والإفصاح بمزيد من التفاصيل حول فئات الأصول، المخاطر وsensitivity للأرباح.
- التقارير: يجب على الشركات تقديم جداول الحركات (الشراء، البيع، impairment/gains)، معايير التسعير وآليات الرقابة الداخلية.
المقاييس التي يجب مراقبتها
- Ex‑ante: قيمة المخاطر، اختبار الضغط على صدمة السعر والسيولة، وتحليل الارتباطات مع الأعمال الأساسية.
- Ex‑post: تسجيل النتائج (الأرباح والخسائر المحققة/غير المحققة)، التكاليف المرتبطة بالانزلاق، نفقات الحفظ وخطأ التتبع مقارنة بالمؤشرات القياسية.
- الامتثال: التحقق من تراخيص الموردين، التغطيات التأمينية والالتزام بـ MiCA/AML وسياسات العقوبات.
ما الذي يتغير مع نوكس في هايبريون
يقدم ملف نوكس خبرة في أسواق رأس المال، في هيكلة المخاطر وفي الحوار مع المستثمرين والمراجعين، مما يشير إلى عملية مؤسسية للوظيفة المالية.
ينتج عن ذلك مزيد من الصرامة على حدود التعرض، وشفافية أفضل في تحديد القيمة العادلة ونهج متكامل لإدارة السيولة والتقلبات والآثار الضريبية.
علاوة على ذلك، فإن وجود مدير مالي يتمتع بخلفية عميقة في التكنولوجيا المالية يمكن أن يسهل تطوير شراكات استراتيجية مع custodian، market maker وشركات التأمين المتخصصة، مما يساهم في تقليل تكلفة المخاطر التشغيلية.
في الواقع، يميل الحوار مع الأطراف المقابلة المؤهلة إلى الاستفادة من هياكل داخلية أكثر صلابة وقابلية للتنبؤ. لمزيد من التعمق في دور market maker crypto في النظام الحالي، يُرجى الرجوع إلى تحليلنا المحدد.
القضايا المفتوحة والزوايا المثيرة للجدل
- إلى أي مدى تكون التقلبات المسموح بها في الميزانية متوافقة مع العهود الديونية؟
- ما هي التوكنات التي تتجاوز عملية العناية الواجبة المؤسسية فيما يتعلق بالسيولة، والحوكمة على السلسلة، والمخاطر القانونية؟
- هل يجعل القياس عند fair value الأرباح مفرطة في الدورية؟ هل يمكن أن يكون من المفيد تطوير مقياس “الأداء الأساسي” غير المتأثر بتقلبات الأسعار؟
- كيف نوازن بين الأمان على السلسلة والعمليات اليومية، مع تجنب زيادة مفرطة في المخاطر المرتبطة بالتوقيعات والتحويلات؟