اليوم، تم الاعتراف بـ WeFi من قبل The Cryptonomist كـ “أكثر مشروع Web3 ابتكارًا” في حفل جوائز Cryptonomist الافتتاحي. إنها خطوة تعكس تغير التصورات حول البلوكشين والعملات المشفرة، مما يقدم دليلاً مقنعًا على أن التمويل لا يزال مجالًا جاهزًا للتغيير الجذري.
مع تبني المزيد من المستهلكين لمعالجات الدفع عبر الإنترنت والعملات المشفرة، بدأوا في رؤية البنوك التقليدية على حقيقتها: بنية تحتية تم بناؤها لعصر ما قبل الرقمنة، تتأرجح تحت وطأة التوقعات الحديثة. وعلى الرغم من هذا الوعي المتزايد، فإن المفاهيم الخاطئة المستمرة حول العملات المشفرة وDeFi قد أبطأت من تبني الجمهور لها بشكل يفوق ما توقعه الكثيرون.
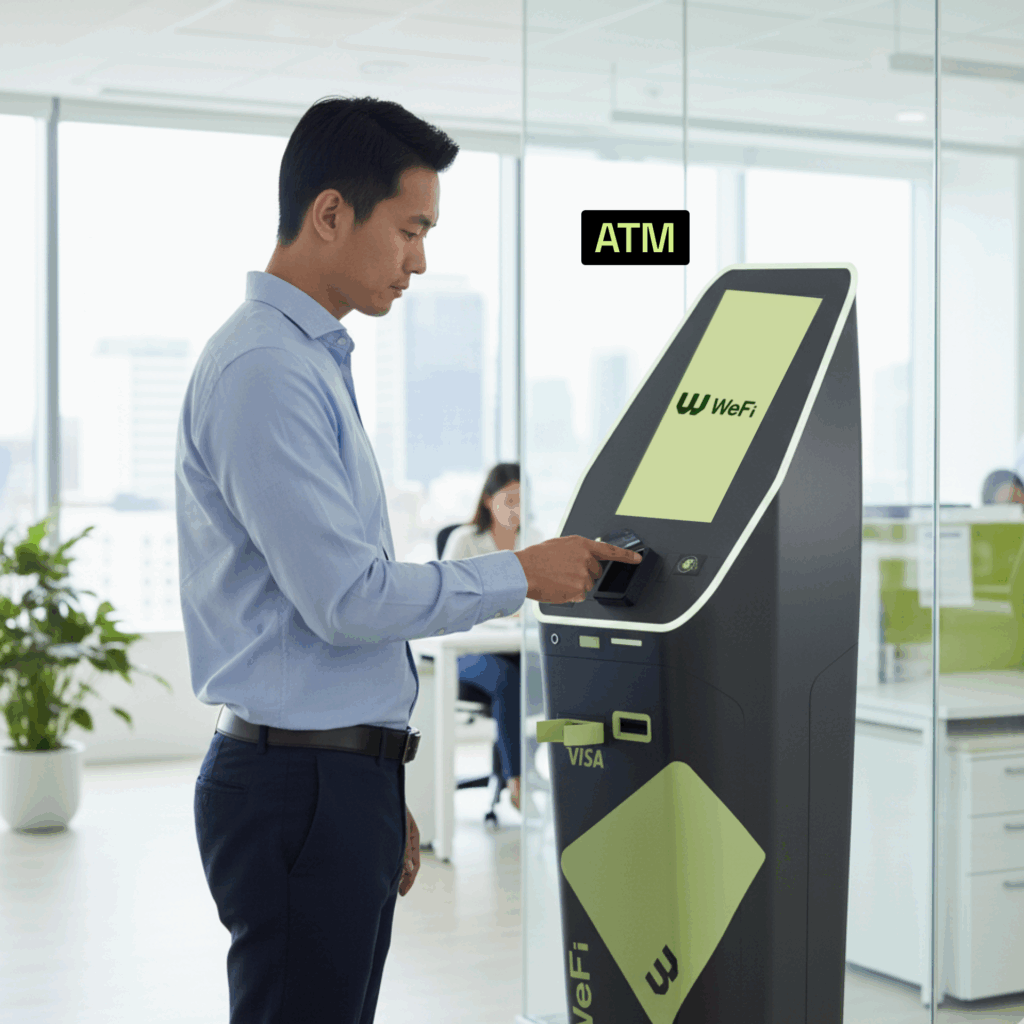
تعكس جائزة اليوم تغير التصورات حول البلوكشين والعملات المشفرة — مما يقدم دليلاً قوياً على أن القطاع المالي لا يزال مجالاً مهيأً للاضطراب.
لا يزال العديد من المستهلكين يشعرون بالحاجة إلى تصنيف أموالهم: حسابات بنكية للادخار والإنفاق اليومي، محافظ العملات الرقمية للسرعة والخصوصية، البورصات للسيولة، وهكذا. ومع تقدم عام 2025، بدأت المحادثة حول التمويل الرقمي تتطور أخيرًا. أصبح أفراد الجمهور العام أكثر انفتاحًا على طرق جديدة للاحتفاظ بالأموال وإنفاقها وادخارها.
لدينا، من بين أمور أخرى، العملات المستقرة لنشكرها على ذلك. كما يوحي اسمها، تم تصميم العملات المستقرة للحفاظ على قيمة ثابتة مرتبطة بأصل آخر مثل الدولار الأمريكي. وبالتالي، يُنظر إليها على أنها أقل خطورة بكثير من العملات المشفرة الأخرى الأكثر تقلبًا.
ديوبنك WeFi — اختصار لـ “البنك اللامركزي على السلسلة” — هو أول منصة مصرفية على السلسلة متوافقة تمامًا ومدعومة بالعملات المستقرة. يقوم المستخدمون بإيداع العملات الورقية بنفس الطريقة التي يفعلونها مع البنك التقليدي ويمكنهم فورًا، من خلال واجهة واحدة، الوصول إلى المبلغ المكافئ بالعملات المستقرة دون الحاجة لاستخدام البورصات أو التعامل مع الرسوم.
المحتويات
عام الديوبنك
تم تصميم deobank، الذي ابتكرته WeFi، لجلب الخدمات الأساسية للبنوك التقليدية إلى بنية البلوكشين، حيث تكتسب القابلية للبرمجة والشفافية العامة. تتيح العقود الذكية للمنصة للمستخدمين إيداع الأموال، الاقتراض، حفظ الأصول في الحفظ، وإعداد مدفوعات تلقائية للفواتير، الادخار، والرواتب. تتم تسوية المعاملات والمكافآت ورسوم البروتوكول جميعها في رمز WFI.
أطلقت WeFi في أوائل عام 2025. بعد ثمانية أشهر، تخدم المنصة أكثر من 150,000 مستخدم في أكثر من 80 دولة. ارتفعت قيمة رمز WFI من $0.22 إلى $2.68، بزيادة قدرها 1,100%.
تمتلك WeFi تراخيص مزود خدمة الدفع في كندا، سيشيل، هونغ كونغ، والعديد من الولايات القضائية الأخرى. وقد وصلت القيمة السوقية المخففة بالكامل للشركة إلى 2.68 مليار دولار، مما يضعها في المرتبة #220 على CoinMarketCap. كما حققت WeFi رقماً قياسياً في موسوعة غينيس لأكبر عدد من المشاهدين لبث مباشر على YouTube لتقنية البلوكشين في قمة Beyond Banking 2025 في بانكوك.
النمو بهذه الوتيرة يعني التعامل مع تجزئة تنظيمية. تواجه Deobanks أطرًا غير متسقة عبر الولايات القضائية؛ وقد اضطرت WeFi للحصول على، وتواصل الحصول على المزيد من التراخيص والتسجيلات في بلدان متعددة من أجل العمل بشكل قانوني في كل سوق.
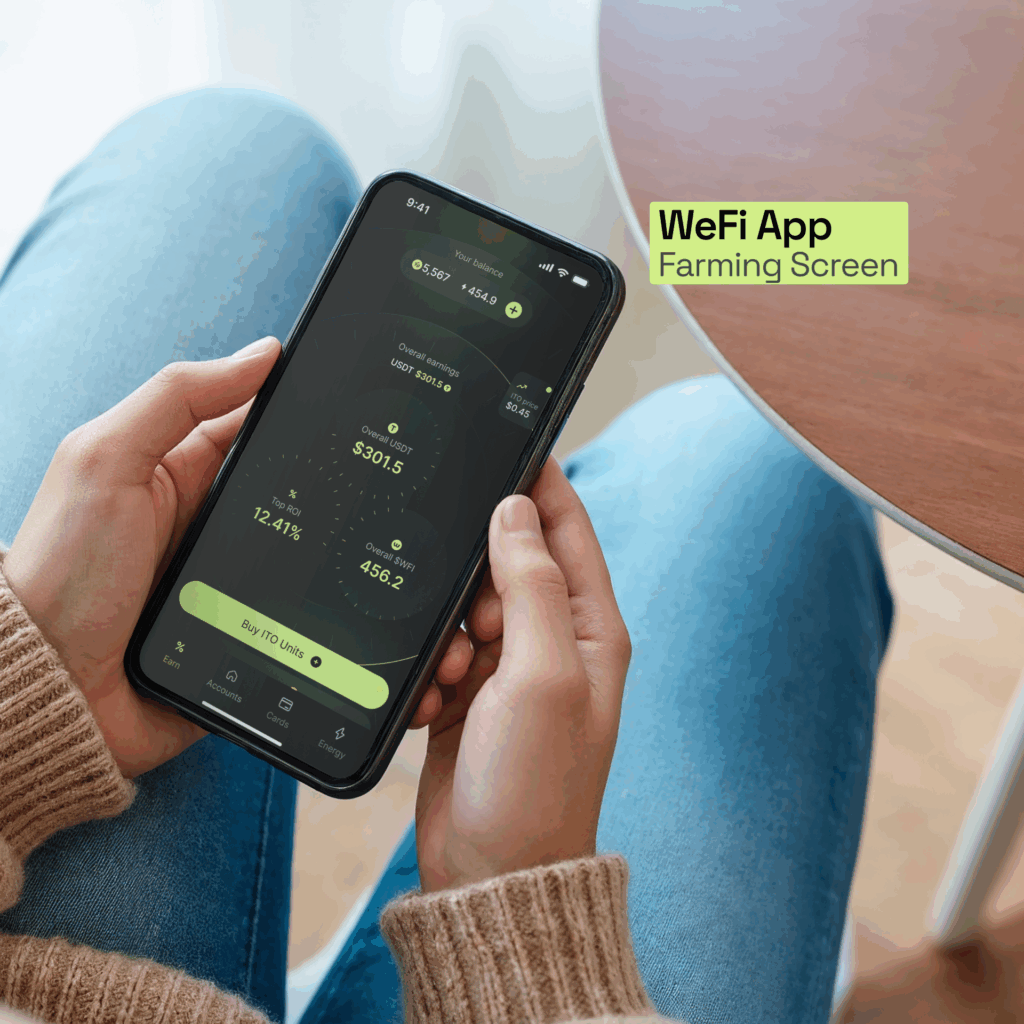
يعالج نموذج الأمان ثغرة حقيقية في المحافظ غير الحاضنة الحالية: إذا فقدت مفتاحك الخاص، تفقد أموالك بشكل دائم. بدلاً من ذلك، تستخدم WeFi الحفظ الموزع. يتم تقسيم المفاتيح التشفيرية بين ثلاثة أطراف: المستخدم، WeFi، ومزود طرف ثالث مستقل. إذا فقد المستخدم جزءه، فإن آلية الاسترداد الاجتماعي تعيد الوصول. تظل الأموال محمية؛ وتختفي نقطة الفشل الوحيدة. يمكن للمستخدمين أيضًا نقل جميع الأموال إلى عنوان يتحكمون فيه بأنفسهم بنقرة واحدة.
ومع ذلك، فقد تعاملت WeFi مع هذه التحديات بثبات وتواصل معالجة المشاكل النظامية في التمويل التقليدي التي تجنبها الكثيرون ببساطة.
“نحن لا نبني بنكًا فحسب؛ نحن نبني حركة. منصتنا للـ deobanking هي لمحة عن المستقبل — حيث يكون العمل المصرفي بلا حدود، شاملًا، ومركزًا حقًا على المستخدم”، يقول ماكسيم ساخاروف، الشريك المؤسس والرئيس التنفيذي لمجموعة WeFi.
إلغاء الوساطة المصرفية كمستقبل للتمويل
رؤية WeFi بسيطة: إنشاء نموذج مصرفي يتميز بالشفافية والمرونة والعالمية الحقيقية.
مبني على بنية تحتية تعتمد على البلوكشين، يتيح WeFi للمستخدمين الاحتفاظ بالأصول المالية والعملات المشفرة وإدارتها والتعامل بها ضمن منصة موحدة. يجمع الديوبنك بين العناصر التنظيمية للبنوك الجديدة وموثوقية البنوك التقليدية مع قابلية برمجة البلوكشين.
يحقق مستخدمو Deobank فائدة على الأصول النقدية ويمكنهم تحقيق عائد على العملات المشفرة والعملات المستقرة من خلال الإقراض، والتخزين، والزراعة الربحية. تُنقل العملات المستقرة عالميًا في ثوانٍ، متجاوزة الرسوم وفترات التسوية التي تستغرق عدة أيام في التحويلات البنكية التقليدية.
لقد اكتسبت Deobanks زخماً سريعاً لأنها تقدم تلك السرعة جنباً إلى جنب مع واجهة تشبه البنوك التقليدية. يحصل المستخدمون على آليات التمويل اللامركزي (DeFi) دون الحاجة إلى التفكير مثل المتخصصين في DeFi. مع WeFi، لا تتقاطع تدفقات العملات الورقية والعملات المستقرة أبداً؛ حيث يرى المستخدمون حساباً واحداً، برصيد موحد، ويمكن أن تتم المعاملات عبر قنوات العملات الورقية التقليدية أو العملات المستقرة.
النتيجة هي منصة منظمة — حيث يتم تسجيل المعاملات التي تتم عبر البنوك اللامركزية على سلاسل الكتل العامة — وتبدو مقاومة للمستقبل، بينما تكون متاحة عالميًا. تأمل WeFi، على سبيل المثال، في تمكين 1.4 مليار شخص غير متعامل مع البنوك حول العالم من تبني الخدمات المصرفية الرقمية.
إلى أين يتجه Deobanking من هنا
يستمر الفهم العام للمصطلحات مثل البلوكشين والعملات المستقرة في النمو، على الرغم من أن التعليم والدعوة لا يزالان ضروريين لتسريع القبول السائد. يوضح النمو الهائل لـ WeFi شهية الجمهور للتغيير — ويقدم خارطة طريق لجلب التمويل اللامركزي إلى الحياة اليومية للمستهلكين في جميع أنحاء العالم.
بدأت الخدمات المصرفية على السلسلة تبدو وتشعر بشكل أكبر مثل الخدمات المصرفية التقليدية، ونحن نشهد حتى البنوك التقليدية تتسارع لاحتضان مفاهيم مثل البلوكشين، والتوكنية، والعقود الذكية — وهي تقنيات لطالما ارتبطت بالعملات المشفرة والتمويل اللامركزي (DeFi).
تُعتبر العملات المستقرة وDeFi بشكل متزايد ليس كظاهرة مالية غريبة، بل كحل شرعي للعديد من المشاكل المرتبطة بالبنية التحتية التقليدية. بدأت WeFi وغيرها من البنوك اللامركزية باستخدام البلوكشين كأساس، وليس كميزة أضيفت لاحقًا. وهذا أمر مهم. تحاول البنوك التقليدية إضافة التوكنات والعقود الذكية بينما تظل تعمل، مما يشبه إعادة بناء السباكة بينما المبنى مفتوح. أما البنوك اللامركزية فقد تجاوزت هذه المشكلة تمامًا.
جائزة The Cryptonomist تأتي في لحظة مثيرة للاهتمام. انتقلت Deobanking من مفهوم إلى 150,000 مستخدم في أقل من عام. ما إذا كان عام 2026 سيعزز هذا المسار يعتمد بشكل أقل على التكنولوجيا، التي تعمل، وأكثر على مدى سرعة ثقة المستهلكين العاديين بها فيما يتعلق برواتبهم.